
Wiem, jak to jest: w jednym tygodniu myślisz o pieluchach i spacerach, a w drugim nagle wchodzą w grę odkurzacz noworodkowych potrzeb, praca na pół etatu i wizyty, o których nikt wcześniej nie mówił. Budżet wtedy nie jest „matematyką”, tylko oddychaniem. Gdy masz uporządkowane liczby, łatwiej podejmować decyzje. I mniej rzeczy wywraca cały dzień do góry nogami.
Pierwsze dwanaście miesięcy po narodzinach to miks przyjemności i chaotycznych wydatków. Stałe koszty nie znikają. Do tego dochodzą jednorazowe zakupy, a potem te „niewidzialne” dopłaty: większe rachunki, brak czasu na porównywanie cen i nagłe naprawy, na które wcześniej nie było w planie. Ten artykuł pokaże, jak podejść do pieniędzy po dorosłemu, ale bez przesady. Chodzi o system, który utrzymasz, nawet gdy życie przyspieszy.
Dlaczego pierwszy rok wymaga innego planowania niż „zwykły miesiąc”
Budżet zwykle tworzy się na bazie nawyków: ile idzie na jedzenie, rachunki, paliwo, subskrypcje. Po porodzie te kategorie nie tyle znikają, co zmieniają proporcje. Jednocześnie rośnie liczba drobnych wydatków, które w skali miesiąca robią się znaczące. Znam ten mechanizm z własnego domu: w pierwszych tygodniach kupowałem „tylko to, co potrzebne”, a potem okazało się, że wydatki znikają szybciej niż pojawia się zapas czasu na analizę.
Dochodzi też temat dochodu. Urlop rodzicielski, zmiany w grafiku, praca z domu, przerwy w nadgodzinach. Nawet jeśli znasz swoje świadczenia, w praktyce mogą się pojawić przesunięcia płatności, korekty i sytuacje, gdy wypada coś zaplanowanego wcześniej. Dlatego plan dla pierwszego roku musi być elastyczny, a nie „zamrożony” na sztywno.
Warto też uwzględnić, że w tym czasie łatwo o złudzenie kontroli. Kupujesz kolejną rzecz, bo „może się przyda”. Rzeczywiście, może. Problem zaczyna się wtedy, gdy takich „może” jest zbyt dużo, a potem brakuje na podstawowe rzeczy, które i tak przychodzą bez dyskusji: zdrowie, transport, opłaty mieszkaniowe. Budżet ma cię chronić przed tą huśtawką.
Od czego zacząć: baza liczb i realne założenia
Zanim wpiszesz cokolwiek do arkusza, potrzebujesz kilku liczb, które będą twoim punktem odniesienia. Nie chodzi o skomplikowane wyliczenia. Wystarczą dane, które masz w zasięgu ręki: średnie wydatki z ostatnich 3–6 miesięcy, rachunki stałe, typowe zakupy zmienne i planowane płatności sezonowe.
W moim przypadku uruchomił się prosty rytuał: wyciągałem z banku listę transakcji i porządkowałem je w kategorie. Najpierw „muszę”, potem „chciałbym”, a na końcu „kiedyś”. Po dwóch wieczorach miałem obraz: co realnie się dzieje w domu, a nie co wydawało mi się w głowie. Ten krok oszczędza mnóstwo frustracji, bo uczy pokory wobec faktów.
Kluczowe jest też przyjęcie założeń na pierwszy rok. Zamiast udawać, że będziesz wydawać dokładnie tyle samo przez dwanaście miesięcy, ustaw realistyczny zakres. Na przykład: w miesiącach 1–3 wydatki na rzeczy dla dziecka i zdrowie będą wyższe, potem stopniowo opadną, ale pojawi się rosnące tempo zakupów związanych z dietą, pampersami, ubrankami i wizytami kontrolnymi.
Ustal dwa strumienie: budżet bieżący i bufor bezpieczeństwa
Możesz mieć nawet świetny plan miesięczny i nadal trafić na „nieplanowane”. Dlatego budżet warto podzielić na dwa obszary: pieniądze na codzienne życie oraz bufor, który przejmuje ciosy, kiedy życie jest szybsze niż rachunek.
Bieżący budżet to wszystkie koszty regularne: mieszkanie, media, jedzenie, transport, podstawowe opłaty, rachunki, a także te stałe „dzieciowe” wydatki. Bufor bezpieczeństwa to osobna pula, na której opierasz się w sytuacjach typu: wizyta niespodziewana, wymiana sprzętu, opóźniona wypłata, zakup większy niż planowałeś.
To podejście daje psychiczny spokój. Kiedy kupisz coś „poza planem”, nie musisz natychmiast ciąć innych kategorii. Wystarczy, że wiesz, jak reagujesz. Bufor robi za amortyzator. A amortyzator jest ważniejszy niż perfekcyjna matematyka.
Jak zaplanować pierwszy rok: harmonogram zmian w kategoriach wydatków
Najłatwiej przygotować budżet, gdy widzisz, że wydatki nie są stałe. Pierwszy rok to kilka fal potrzeb. Zwykle zaczyna się od wysokich kosztów startowych, potem przychodzi okres stabilizacji, a w końcu czas, gdy zaczyna się „nowy poziom” wydatków związanych z rozwojem.
Poniższa tabela jest propozycją orientacyjnego rozkładu. Traktuj ją jak szkic, a nie prawo natury. W twoim domu może wyglądać to inaczej, ale schemat pomaga układać priorytety.
| Okres | Co najczęściej rośnie | Na co szczególnie uważać |
|---|---|---|
| Miesiące 1–3 | Zakupy startowe, wyprawka, częstsze wizyty, zdrowie, środki higieny, podstawowe ubranka | „Doposażanie”, które wynika z niepewności, a nie z potrzeby |
| Miesiące 4–6 | Stałe wydatki pielęgnacyjne, żywienie (jeśli dotyczy), transport, leki/akcesoria na bieżąco | Zakupy „na próbę” bez planu, brak listy zamienników |
| Miesiące 7–9 | Większa ilość drobnych rzeczy, większy apetyt na rytuały (spacery, pielęgnacja), rotacja ubranek | Rośnie koszt czasu: częste dojazdy i spontaniczne zakupy |
| Miesiące 10–12 | Ubrania w nowych rozmiarach, wyprawka „kolejnego etapu”, większa częstotliwość wizyt | Wchodzenie w wydatki ponad możliwości przed świętami i sezonem |
Lista kategorii, które warto uwzględnić od razu
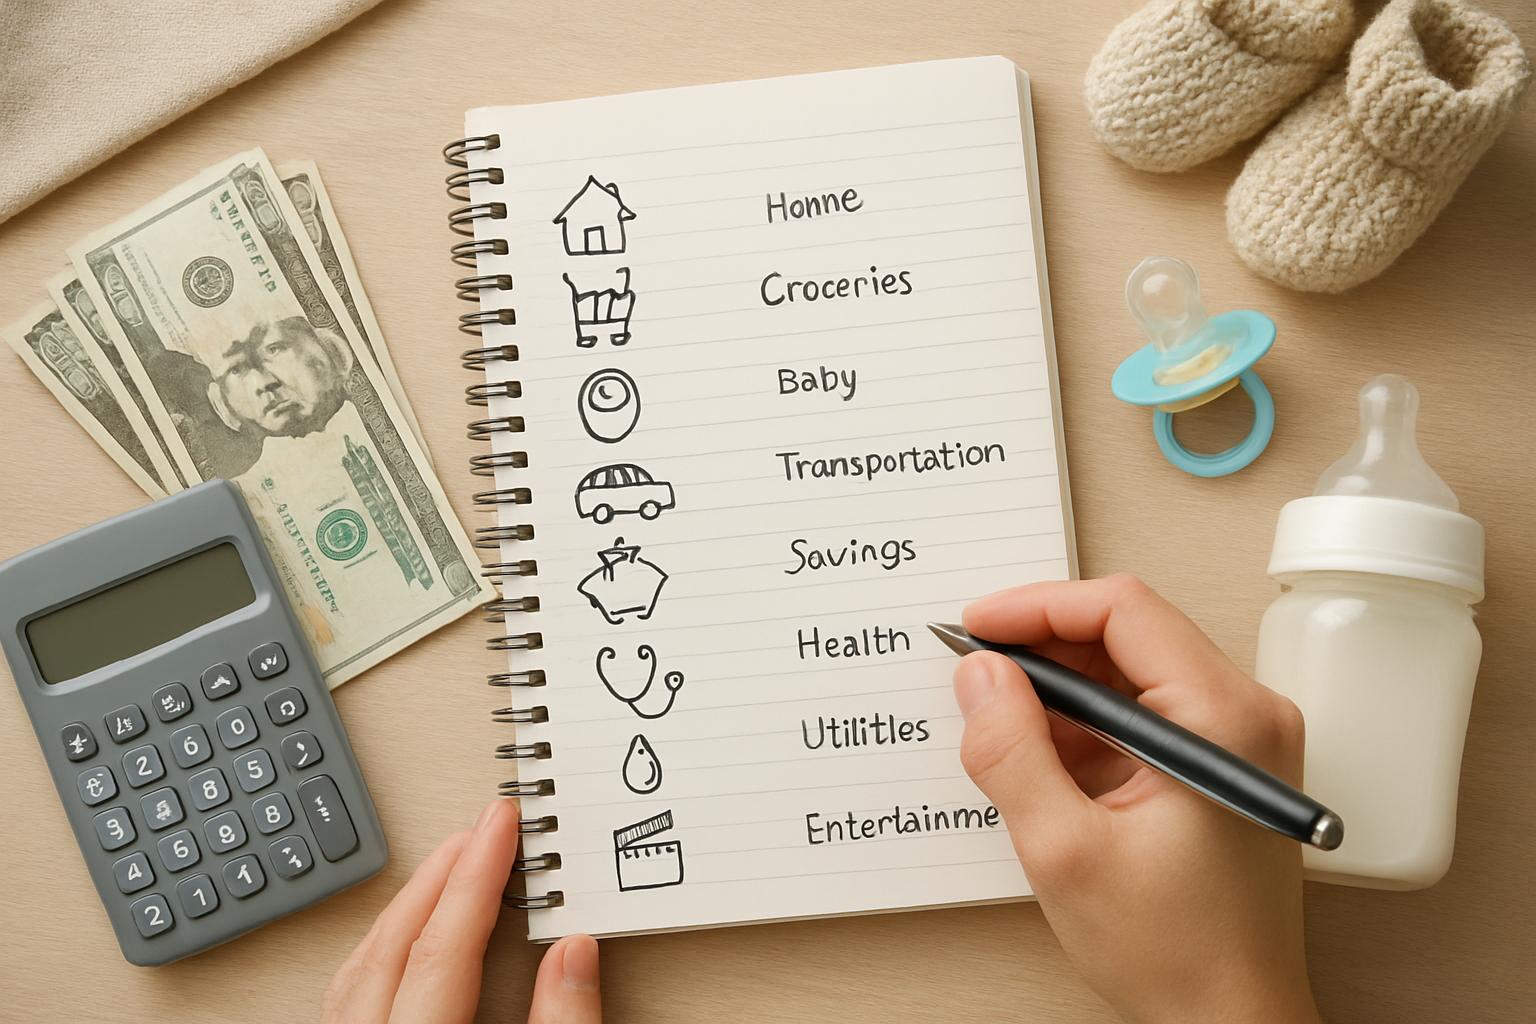
Najwięcej błędów budżetowych wynika z pomijania kategorii. Wydatki na dziecko nie kończą się na pieluchach. Jest też logistyka, zdrowie, czasem opłaty dodatkowe i rzeczy, które w pierwszych miesiącach wydają się „tymczasowe”, a okazują się potrzebne częściej niż myślisz.
Jeśli wolisz podejście praktyczne, przygotuj listę kategorii i przypisz do nich planowane wydatki. Poniżej masz sensowny zestaw do startu.
- Mieszkanie i media: czynsz, prąd, gaz, woda, internet, ewentualnie opłaty administracyjne.
- Jedzenie i dom: podstawy, zakupy „pod komfort”, środki czystości.
- Transport: paliwo, komunikacja, parkowanie, dojazdy na wizyty.
- Zdrowie: leki, wizyty prywatne, rehabilitacja, dodatkowe konsultacje.
- Higiena i pielęgnacja: pieluchy, chusteczki, kremy, płyny, kosmetyki.
- Ubranka i akcesoria: rotacja rozmiarów, śliniaki, czapki, bielizna.
- Żywienie: jeśli dotyczy, kaszki, produkty rozszerzające dietę, akcesoria.
- Wyposażenie: serwis sprzętu, baterie, wymiana rzeczy zużywających się.
- Dziecko i domowe „usługi”: pranie, pralnia, wynajem sprzętu, jeśli to twoja praktyka.
- Rozrywka i odpoczynek rodzica: drobne wydatki, które pomagają nie zwariować i utrzymać tempo życia.
Budżet „krok po kroku”: od arkusza do nawyku
Nie musisz budować systemu jak w księgowości. Wystarczy, że będziesz wiedzieć, gdzie pieniądze trafiają. Najlepszy budżet to taki, który dotrzymuje ci kroku. Jeśli twoje życie będzie chaotyczne, system musi być prosty.
Ja zacząłem od najprostszej wersji: arkusz w telefonie, jedna strona na miesiąc i pięć głównych kategorii. Do tego podział na „wydatki stałe”, „wydatki zmienne” i „bufor”. Każdego dnia nie aktualizowałem. Aktualizowałem raz w tygodniu. Dzięki temu nie męczyłem się, a mimo to miałem kontrolę.
W praktyce budżet na pierwszy rok warto budować na dwóch poziomach: plan miesięczny i plan w większych oknach. Miesięczny pokazuje ci, czy „jest ok”. Większe okno (na przykład co trzy miesiące) pozwala sprawdzić, czy nie rozjeżdża się trend. U dziecka często jest tak, że jednorazowe zakupy na początku robią różnicę, a potem dopiero widać skutki.
Ustal limity i przewiduj „miesiące wyższe”
W budżecie trzeba uwzględnić miesiące o podwyższonym poziomie wydatków. To mogą być chwile przed wakacjami, zimą, sezonem podatkowym albo po prostu miesiące, gdy wchodzi nowy etap rozwoju i potrzebne są kolejne rzeczy.
Najczęstszy błąd polega na tym, że ustawiasz jeden limit i traktujesz go jak cel. Potem, kiedy trafia się „wyższy” miesiąc, czujesz porażkę i zaczynasz naprawiać sytuację z nerwów. Lepsza jest praktyka: z góry zaplanuj wyższe pułapy w określonych kategoriach i jednocześnie uzgodnij, co wtedy tniemy.
Pomysł jest prosty: wybierz dwie kategorie, które łatwo przyhamować, gdy budżet idzie w górę. Może to być część wydatków na jedzenie na mieście albo zakupy, które nie są pilne. Nie chodzi o karanie się. Chodzi o to, żeby mieć plan awaryjny, zanim wpadniesz w tryb „ratunkowy”.
Bufor w praktyce: ile i jak trzymać
Bufor bezpieczeństwa nie musi być ogromny od razu. Ważniejsze jest to, że powstaje w czasie i jest oddzielony od codziennych wydatków. Jeśli trzymasz go w tym samym miejscu co budżet bieżący, łatwo go „po drodze” wydać. A bufor wtedy przestaje być buforem, staje się pierwszą ofiarą.
W praktyce dobrze działa zasada: najpierw minimalny próg, potem rozbudowa. Ten minimalny próg ma przejąć jeden mocniejszy cios, czyli np. niespodziewaną wizytę i leki albo konieczną wymianę drobnego sprzętu. Gdy bufor rośnie, zyskujesz swobodę.
Jeżeli korzystasz z kont oszczędnościowych albo lokat o krótszym czasie, pamiętaj o tym, by dostęp do środków nie wymagał skomplikowanych działań. W stresie liczy się szybkość, a nie optymalizacja.
Subskrypcje i „koszty w cieniu”: jak je prześwietlić
Kiedy wchodzi dziecko, w domu pojawia się więcej rachunków i opłat, ale jednocześnie nie każdy wydatek jest na tyle duży, by go zauważyć. To są te „koszty w cieniu”: subskrypcje, usługi dodane do abonamentu, premie za aplikacje, zakupy jednorazowe, które wpadły automatycznie.
W pierwszym roku warto zrobić małe przesiewanie: co naprawdę działa, a co tylko istnieje. Nie chodzi o odcinanie wszystkiego. Chodzi o likwidację rzeczy, które są w budżecie „na zasadzie przyzwyczajenia”.
Przy okazji sprawdziłem, że część aplikacji przestaje być potrzebna, gdy dziecko zajmuje czas, a nie kiedy. Na przykład platformy rozrywkowe, które „zawsze miałem w tle”. W praktyce i tak nie korzystałem, więc wykasowanie lub ograniczenie subskrypcji miało sens.
Zakupy dla dziecka: jak nie wpaść w spiralę „wypada kupić”
Wyprawka potrafi zaskoczyć ceną, nawet gdy kupujesz rozsądnie. Dodatkowo dochodzi presja otoczenia. Ktoś mówi: „to na pewno się przyda”, ktoś inny dorzuca akcesorium, które w twojej sytuacji może wcale nie być kluczowe. Budżet powinien działać jak filtr.
W moim domu działa prosty filtr: zanim kupię coś nowego, sprawdzam, czy spełnia jedną z dwóch ról. Pierwsza rola to konieczność (bez tego nie da się funkcjonować). Druga to redukcja kosztów w czasie, czyli sytuacja, w której rzecz zastępuje kilka innych. Jeżeli przedmiot jest tylko „może”, ląduje na liście do decyzji po kilku tygodniach.
Jeśli masz zaufane osoby, które chcą pomóc, poproś o rzeczy, które realnie zużywają się szybko. Najlepiej działa wsparcie w formie pieluch, chusteczek czy podstawowych kosmetyków. To mniej obciąża budżet, a jednocześnie nie wprowadza chaosu rozmiarów i kompatybilności.
Plan na wizyty i zdrowie: przewiduj i zapisuj
Zdrowie dziecka w pierwszym roku jest kategorią, której nie da się w 100 procentach zaplanować, ale można się przygotować. W budżecie warto zarezerwować pulę na bieżące rzeczy: konsultacje, leki bez recepty, badania kontrolne i dojazdy.
Ułatwia to życie w dwóch sytuacjach. Po pierwsze, nie wpadniesz w stres, gdy rachunek przyjdzie szybciej, niż się spodziewasz. Po drugie, nie będziesz odkładać wizyt dlatego, że „nie ma w miesiącu”. W pierwszym roku zdrowie i spokój są ze sobą powiązane.
Dobrze działa też zasada dokumentowania kosztów związanych ze zdrowiem. Może to być notatka w telefonie albo prosty podgląd w arkuszu. Po kilku miesiącach widać trend i łatwiej prognozować. Takie dane nie wyglądają spektakularnie, ale robią ogromną różnicę.
Priorytety: co kupować, a z czego zrezygnować w pierwszej kolejności
Wiesz, co dzieje się, gdy wszystko naraz staje się „pilne”? Budżet traci sens, bo nie ma gdzie odłożyć decyzji. Dlatego w pierwszym roku warto mieć własną listę priorytetów, nawet jeśli potem trochę ją zmienisz.
Najczęściej na górze listy stoją rzeczy, które wpływają na komfort snu, higienę i bezpieczeństwo. Potem dopiero akcesoria ułatwiające codzienność. Reszta może poczekać. Ta zasada nie odbiera radości z zakupów, tylko ustawia je w kolejności.
Jeśli masz ograniczony budżet, rezygnacja wcale nie musi być dramatyczna. Czasem lepsze jest kupienie mniej wyspecjalizowanej rzeczy, która spełni kilka funkcji, zamiast kilku droższych dodatków. Warto myśleć o „zamiennikach”, a nie o „brakach”.
Plan dochodu i jego zmiany: kiedy przychodzi stres, a kiedy przychodzi ulga
Dochód w pierwszym roku może mieć wahania. Nawet jeśli wiesz, na jakiej wysokości będą świadczenia, w praktyce często dochodzi opóźnienie, różnice w rozliczeniach i czasowe zmiany w trybie pracy. Żeby nie żyć w zawieszeniu, dobrze jest zaplanować budżet z perspektywy wpływów, a nie tylko wydatków.
Prosty schemat wygląda tak: spisz spodziewane wpływy w miesiącu (pensja, świadczenia, inne stałe źródła). Potem dopasuj do tego stałe płatności na początku miesiąca i dopiero resztę przeznacz na zmienne wydatki. To zmniejsza ryzyko, że w połowie miesiąca okazuje się, że brakuje na jedzenie lub transport.
W moich notatkach z tamtego okresu najlepiej działało jedno: patrzenie na budżet nie jako „co mogę wydać”, ale jako „co musi się spiąć, żeby przeżyć miesiąc spokojnie”. To zmienia ton dyskusji w domu. Mniej jest pretensji, więcej konkretu.
Ustal zasady wydatków „w domu”: wspólne decyzje bez codziennych sporów
Budżet to nie tylko arkusz, ale też sposób komunikacji. W pierwszym roku łatwo przenieść nerwy z braku snu na pieniądze. Dlatego warto ustalić zasady wcześniej, zanim pojawi się pierwsza gorąca dyskusja.
U mnie sprawdziła się prosta reguła limitów. Załóżmy, że zakupy do określonej kwoty nie wymagają dyskusji, ale większe wydatki zawsze muszą być skonsultowane. Dzięki temu każdy wie, czego się trzymać. Oczywiście, takie zasady trzeba dopasować do waszej sytuacji, dochodu i tego, jak podejmujecie decyzje.
Pomaga też ustalenie jednej rzeczy: co traktujecie jako „pilne”. To może być zdrowie, bezpieczeństwo, niezbędne rzeczy do funkcjonowania. Reszta może poczekać i trafia na listę. Lista jest twoim sprzymierzeńcem, bo wyciąga impulsy z głowy i zamienia je w plan do sprawdzenia za chwilę.
Jak reagować, gdy miesięczny plan się sypie
Planowanie zawsze trochę odchodzi od rzeczywistości. Dziecko potrafi zmienić priorytety szybciej niż tygodniowy grafik. Dlatego trzeba mieć procedurę awaryjną. Bez niej każda odchyłka będzie brzmiała jak katastrofa.
Procedura awaryjna nie musi być skomplikowana. Wystarczy, że masz trzy kroki. Najpierw sprawdzasz, czy odchylenie jest chwilowe, czy to trend. Potem szukasz jednej kategorii, którą możesz ograniczyć do końca miesiąca. Na końcu decydujesz, czy przesuwacie zakup na kolejny miesiąc, czy pokrywasz to z bufora.
Najgorsze, co możesz zrobić, to gasić ogień natychmiastowym brakiem konsekwencji. Kiedy raz tniemy jedno, a innym razem drugie bez logiki, budżet staje się kolejną loterią. A ty potrzebujesz przewidywalności, choćby w skali ogólnej.
Narzędzia, które ułatwiają: arkusze, aplikacje i proste liczenie
Możesz prowadzić budżet w arkuszu, w aplikacji, albo po prostu w notatniku. Najważniejsze jest to, żeby narzędzie pasowało do twojego trybu życia. W pierwszym roku liczy się czas i energia. Jeśli narzędzie jest zbyt skomplikowane, nie wytrwasz.
Arkusz ma tę przewagę, że możesz go dostosować do swoich kategorii i zmian. Aplikacje potrafią automatycznie kategoryzować wydatki z konta, ale czasem mylą się w klasyfikacji. Ja lubię hybrydę: automatyczne wyciągi jako baza, a potem ręczna korekta raz w tygodniu.
Warto też rozważyć system przypomnień. Kiedy wiesz, że za tydzień wypada rachunek albo zakup pieluch, dostajesz sygnał zanim zapomnisz. To działa jak mały hamulec na chaos.
Przykład budżetu na start: jak to może wyglądać w pierwszym miesiącu
Żeby nie zostać w abstrakcji, pokażę przykład struktury. Kwoty oczywiście dopasujesz do siebie. Chodzi o logikę.
W pierwszym miesiącu po porodzie często masz większe wydatki startowe i jednocześnie stałe rachunki. Dlatego budżet warto rozdzielić: najpierw koszty „nie do ruszenia”, potem pula na dziecko i gospodarstwo, a na końcu miękkie rzeczy.
| Kategoria | Plan (przykład) | Uwagi praktyczne |
|---|---|---|
| Mieszkanie i media | np. 2500 zł | opłaty stałe, ustaw autopłatności |
| Jedzenie i dom | np. 1500 zł | zostaw miejsce na większą ilość zakupów |
| Transport | np. 400 zł | uwzględnij dojazdy na wizyty |
| Higiena i pielęgnacja | np. 800 zł | realny koszt „na bieżąco” |
| Zdrowie (zaplanowana pula) | np. 300 zł | nawet jeśli nie wydasz, to działa jak bufor |
| Wyposażenie i uzupełnienia | np. 500 zł | kupujesz tylko to, co wpisuje się w priorytety |
| Bufor bezpieczeństwa | np. 700 zł | osobna pula na niespodzianki |
W tym przykładzie widać, że budżet nie jest „małymi drobiazgami w nieskończoność”. To plan z pulami, które odpowiadają realnym strumieniom. Kiedy pojawi się wydatek niespodziewany, masz gdzie go wpiąć, bez paniki.
Rytm kontroli: sprawdzaj, ale nie męcz siebie
Kontrola to nie codzienne liczenie każdej złotówki. W pierwszym roku to byłoby jak dodatkowa praca. Najlepszy rytm to taki, który pozwala zauważyć trend, a jednocześnie nie zjada dnia.
Praktycznie sprawdza się kontrola raz w tygodniu: 20–30 minut, porządek w kategoriach i szybka decyzja, czy coś trzeba skorygować. Jeśli chcesz, możesz też robić podsumowanie na koniec miesiąca, ale traktuj to jako analizę, nie rozliczenie.
Wspominam moment, gdy po dwóch tygodniach od wdrożenia systemu zobaczyłem, że największy „cichy” wydatek to jedzenie na mieście i spontaniczne zakupy. Nie dlatego, że byliśmy nieodpowiedzialni, tylko bo brakowało czasu. Gdy zobaczyłem liczbę, decyzje stały się proste: w kolejnych tygodniach zamawialiśmy mniej i lepiej planowaliśmy podstawy. Efekt był szybki, a stres spadł.
Jak wykorzystać zakupy w promocjach bez psucia budżetu
Promocje kuszą, szczególnie gdy chcesz oszczędzać na pieluchach czy kosmetykach. Można to robić mądrze, ale pod jednym warunkiem: nie kupujesz „bo przecena”, tylko „bo to się mieści w planie i wiemy, że zużyjemy”.
Przyjmij zasadę, że promocje dotyczą kategorii, które mają przewidywalne zużycie. To często pieluchy, chusteczki, środki czystości. W innych kategoriach, gdzie rozmiary i potrzeby zmieniają się szybko, lepiej nie polować na magazynowanie.
Jeżeli robisz większe zapasy, policz im miejsce w budżecie i czas przechowywania. Nadmiar potrafi stać się zamrożeniem pieniędzy. Lepiej mieć małą rezerwę i dokupować w rytmie, niż kupować hurtowo w panice.
Własny kompas: wartości, które decydują o wydatkach
Budżet łatwo zamienić w system „mniej, mniej, mniej”. A przecież pierwszy rok to też rodzicielskie życie, a nie tylko liczenie. Warto więc ustalić swój kompas: co jest dla was ważne, nawet jeśli kosztuje.
U jednych to będzie spokojny sen dzięki dobrym rozwiązaniom. U innych zdrowie i komfort jedzenia dziecka. U jeszcze innych to może być małe wsparcie w domu, jeśli oboje pracujecie i nie macie siły na wszystko sami. Kompas pomaga nie wpaść w poczucie winy, gdy wydasz więcej na coś, co daje realną wartość.
Jednocześnie kompas chroni przed zakupami „dla spokoju sumienia”. Jeśli coś jest kosztowne i nie daje wam tego, co faktycznie cenicie, to prawdopodobnie nie jest zakupem pierwszego rzędu.
Jak przygotować domowy budżet na pierwszy rok po pojawieniu się dziecka? Ustal plan i trzy zasady, które ratują dzień
Jeśli miałbym to ubrać w krótką formułę, to brzmi ona tak: zaplanuj strumienie (wydatki bieżące i bufor), ustaw limity w kategoriach i wprowadź prosty rytm kontroli. To daje ci kontrolę bez obsesji. W praktyce działa też zasada trzech prostych decyzji: zanim wydasz, wiesz, do której puli należy wydatek; kiedy plan się rozjeżdża, reagujesz według procedury; a gdy pojawia się impuls zakupowy, zostawiasz go na liście do decyzji.
Właśnie to jest sens przygotowania budżetu na pierwszy rok: nie chodzi o to, żeby wszystko przewidzieć. Chodzi o to, żeby w razie niespodzianek nie tracić głowy. Masz plan, który wytrzymuje momenty słabszej energii. A w rodzicielstwie takich momentów jest sporo, niezależnie od tego, jak bardzo jesteście zorganizowani.
Kiedy wdrożyłem te zasady, w domu przestało być tak, że każda rozmowa kończyła się napięciem. Pieniądze wróciły do roli narzędzia, a nie tematu sporu. Widzisz to nawet po drobiazgach: łatwiej powiedzieć „sprawdzę w buforze” albo „to możemy przesunąć na przyszły miesiąc”. Ton rozmowy robi się normalniejszy, a to wcale nie jest mało.
Bezpieczne przejście do kolejnego etapu: co sprawdzić po roku
Budżet na pierwszy rok to nie jednorazowy projekt. To nauka, która ma zaprowadzić cię do kolejnego etapu, gdzie potrzeby się zmieniają, a rytm domu staje się bardziej przewidywalny. Po dwunastu miesiącach warto spojrzeć na liczby i sprawdzić, które kategorie były największe i czy twoje założenia się potwierdziły.
Jeśli zauważyłeś stały wzrost w jednej kategorii, to znak, że w kolejnych miesiącach powinna dostać większy udział w planie. Jeśli coś było zawyżone, możesz to skorygować. Zyskasz wtedy budżet, który jest coraz bardziej „wasz”, a nie ogólny.
To też dobry moment, żeby ocenić bufor. Czy udało się go utrzymać? Czy ratuje sytuacje, gdy dochodzi niespodzianka? Jeśli bufor działał, warto go wzmocnić. Jeśli nie, być może był zbyt mały albo trzymany w miejscu, z którego łatwo było go wydać.
Na koniec zostaje najważniejsze: budżet jest po to, żeby wspierać decyzje, a nie je utrudniać. Pierwszy rok pokazuje, że rodzicielstwo nie składa się z idealnych tygodni. Składa się z realnego życia. Dobrze przygotowany budżet po prostu szybciej wraca ci spokój, kiedy czas przestaje być przewidywalny.