
Wiele par odkrywa, że wspólne życie to nie tylko święta, śniadania i plany „od jutra”. To też rachunki, zakupy, naprawy i te momenty, kiedy widzisz na koncie, że jeden z was ma przestrzeń, a drugi liczy grosze. I wtedy w głowie od razu pojawia się pytanie: jak to ułożyć, żeby nie ranić, nie tworzyć długu i nie przerabiać każdego miesiąca na negocjacje w stylu „kto ile powinien”.
W tym artykule przechodzę przez praktyczne podejście do tematu, które testowałem na własnym podwórku i w rozmowach z rodzinami. Będzie konkretnie: od ustalania zasad, przez wybór modelu podziału wydatków, aż po rozmowy o granicach i dokumentowaniu ustaleń. Temat jest żywy, bo dotyczy codzienności, a codzienność lubi prostotę.
Dlaczego różne dochody psują „automatyczne” dzielenie wydatków
Gdy dochody są podobne, łatwo wpaść w tryb: „jakoś to będzie”. Wspólne opłaty rozchodzą się między kartami, a różnice w stylu wydawania pieniędzy nie są tak widoczne. Problem pojawia się wtedy, gdy jedna osoba odczuwa finansową swobodę, a druga ma napięcie w tle. Wtedy nawet drobna rozbieżność może urosnąć do urazy.
Najczęstsze tarcia nie biorą się z samego braku pieniędzy. Biorą się z poczucia niesprawiedliwości albo z obawy, że jedna strona „dopłaca” do życia drugiej. Bywa też odwrotnie: osoba z wyższymi zarobkami czuje, że jej większa pensja oznacza automatycznie większe obowiązki, choć wcale nie o to chodziło.
To właśnie dlatego warto wyprzedzić emocje prostym układem. Nie „żeby kontrolować”, tylko żeby dać każdemu poczucie: wiemy, na czym stoimy. Jak ktoś ma wątpliwości, to ma do czego wrócić.
Na czym oprzeć zasady: trzy cele, które naprawdę mają znaczenie
Zanim wybierzesz model dzielenia kosztów, ustal, co chcesz osiągnąć. W mojej praktyce najlepiej sprawdzają się trzy cele, które da się utrzymać nawet wtedy, gdy w przyszłości zmienią się dochody.
Po pierwsze: przewidywalność. Wydatki trzeba ogarnąć tak, żeby miesiąc nie kończył się gorączkowym liczeniem. Przewidywalność uspokaja i daje czas na realne życie, nie na księgowość w kuchni.
Po drugie: sprawiedliwość w odczuciu obu stron. Sprawiedliwość nie musi oznaczać „po równo”. Musi oznaczać sensowny podział w relacji do możliwości. To wyczucie jest ważniejsze niż matematyka.
Po trzecie: przestrzeń na prywatne potrzeby. Nawet jeśli mieszacie wszystko, wciąż macie własne życie poza wspólnym budżetem. Jeśli każda złotówka jest „do rozliczenia”, szybko pojawia się zniechęcenie.
Wspólne koszty i prywatne koszty: najpierw rozdziel koszyki
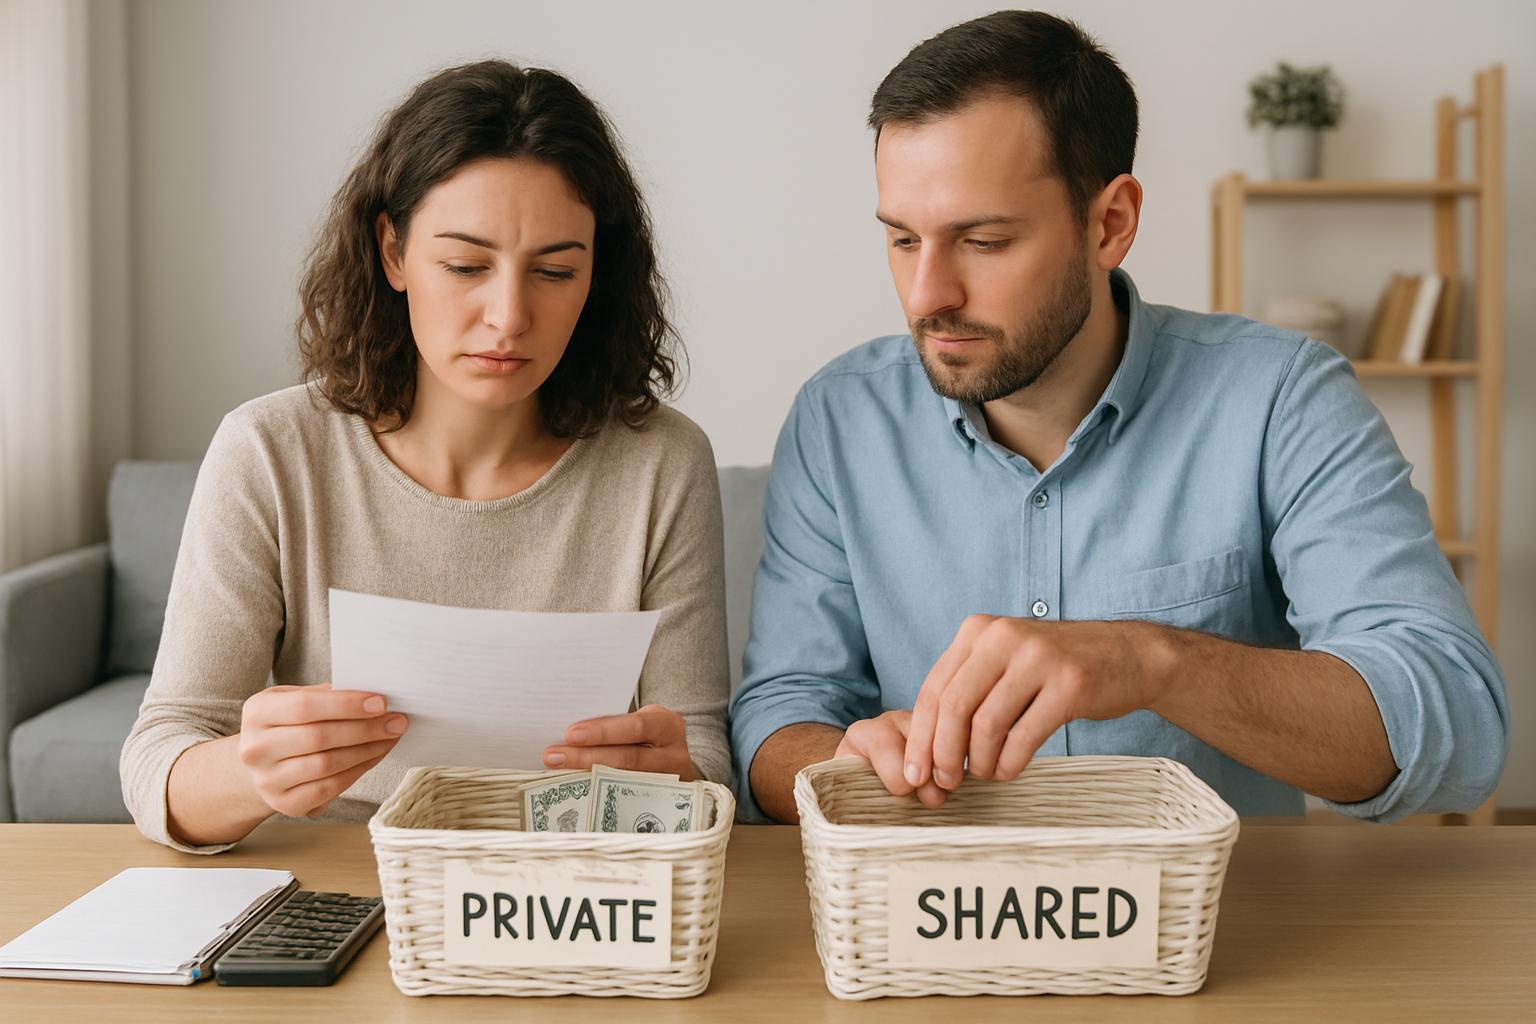
W praktyce niemal zawsze najlepiej działa podział na dwie kategorie: wydatki wspólne i wydatki osobiste. Wydatki wspólne to takie, które pozwalają funkcjonować jako rodzina: mieszkanie, rachunki, jedzenie dla całej domowej grupy, przedszkole lub szkoła, transport na potrzeby gospodarstwa domowego, podstawowe środki higieny.
Wydatki osobiste to wszystko, co służy głównie jednej osobie: ubrania na wyłączność, hobby, jedzenie „dla siebie” w skali codziennych wyborów, wizyty medyczne niepowiązane z planem rodzinnym. Oczywiście, granice bywają płynne, ale samo rozdzielenie koszyków porządkuje rozmowę.
Ja na początku mieszałem te kategorie w głowie. Dopiero kiedy usiedliśmy z partnerką z kartką i zapisaliśmy przykłady „co jest wspólne”, a „co jest moje”, rozmowa przestała kręcić się wokół emocji. Okazało się, że większość konfliktów dotyczyła nie pieniędzy, tylko definicji.
Model A: procent dochodu na wspólny budżet (najbardziej „uczciwy” proporcjonalnie)
To jeden z najczęściej wybieranych systemów, gdy dochody są wyraźnie różne. Zasada jest prosta: ustalacie wspólny budżet na koszty gospodarstwa i wpłacacie do niego określony procent swoich dochodów. Potem rozliczacie wydatki z budżetu.
Przykład: jeśli ktoś zarabia więcej, wpłaca większą kwotę, ale nadal zachowuje relację do swojego dochodu. Dla osoby zarabiającej mniej proporcje zostają łagodne, bo też nie płaci „na równo”, tylko proporcjonalnie.
W tym modelu kluczowe jest ustalenie, czy procent liczysz od wynagrodzenia netto, brutto, czy po odjęciu stałych kosztów typu alimenty. Najpraktyczniejsza jest metoda, która jest łatwa do powtórzenia w przyszłości. W moich notatkach najlepiej sprawdza się liczenie od netto, bo jest to dane z pasków wypłat i przelewów.
Kiedy model procentowy działa szczególnie dobrze
Gdy różnice w dochodach są stałe lub przynajmniej przewidywalne. Kiedy jedna osoba ma wyższy stały dochód, a druga bardziej zmienny, trzeba uważać z tym, jak wyliczacie procent w miesiącach gorszych. Wtedy warto dodać mechanizm korekty.
Sprawdza się także wtedy, gdy część wspólnych decyzji dotyczy wydatków „życiowych”, a nie luksusu. System ma trzymać rodzinny budżet w ryzach, a nie zamieniać go w spółkę z rozliczeniem po fakturach.
Kiedy model procentowy może zgrzytać
Zgrzyt pojawia się, gdy jedna strona zaczyna czuć, że procent „zabiera jej oddech”. To nie jest problem matematyki, tylko poziomu procentu. Jeśli wpłata jest za wysoka, lepiej od razu obniżyć udział w budżecie wspólnym niż „zaciskać zęby” i liczyć dni do kolejnej wypłaty.
W praktyce zdarzają się też sytuacje, gdy partner zarabiający więcej ma nierówną strukturę dochodów: premie, nadgodziny, kontrakty. Wtedy warto wprowadzić uśrednianie z kilku miesięcy albo ustalić wariant „w dobrych miesiącach dopłata, w słabszych korekta”.
Model B: stała kwota na wspólne koszty (prosty, ale wymaga rozmowy o priorytetach)
W tym modelu jedna lub obie osoby dokładają ustaloną kwotę do wspólnej puli kosztów. Najczęściej przyjmowana wersja działa tak: osoba z niższymi dochodami przejmuje określoną część kosztów, a osoba z wyższymi dopłaca więcej. Matematyka jest tu mniej „procentowa”, bardziej „praktyczna”.
Plus jest taki, że łatwo planować. Raz ustalona kwota jest jasna, a emocje zwykle szybciej wygasają, bo system jest prosty w komunikacji. Jednak warunkiem jest odpowiednia rozmowa o tym, dlaczego kwota wygląda tak, a nie inaczej.
Jeśli kwota powstaje w pół minuty, bez sprawdzenia, jak wpływa na budżet obu stron, to w kolejnych miesiącach wraca jak bumerang. Ja znam takie historie: niby „ustalone”, a potem okazuje się, że jedna osoba zaniżyła koszt życia „dla siebie”, bo nie brała pod uwagę, ile realnie wydaje na transport czy zdrowie.
Jak ustalić sensowną stałą kwotę
Najbezpieczniej potraktować ją jak decyzję budżetową, a nie jak formalność. Przez 1–2 miesiące zbieracie dane o wydatkach wspólnych, potem wybieracie kwotę, która pokrywa rachunki i jedzenie w rozsądnym zakresie. Dopiero na końcu dopasowujecie wkłady do dochodów.
Warto też ustalić, co dzieje się, gdy wydatki wspólne rosną. Czy wprowadzacie automatyczną korektę co kwartał? Czy robicie „limit” i dopiero po jego przekroczeniu wracacie do rozmowy?
Model C: podział rachunków po nazwach (gdy ktoś lubi „mieć pod ręką” konkret)
Czasem lepiej działa podział według kategorii: jedna osoba bierze mieszkanie i prąd, druga opłaca jedzenie i transport, a potem trzecia część dotyczy wkładów w przedszkole. Ten model jest przyjazny dla osób, które wolą konkretną odpowiedzialność niż przelewy do wspólnej puli.
Ryzyko jest takie, że łatwo się oszukać w ocenie „ile to kosztuje”. Kategoria jedzenie bywa w praktyce dużo droższa niż zakładają obie strony. Dlatego w tym modelu bardzo pomaga przyjęcie widełek i regularny przegląd wydatków.
Jeśli dochody partnerów znacznie się różnią, to podział „na zasadzie kto co lubi” nie zawsze zapewni poczucie równowagi. Można go jednak oswoić: ustalcie, że odpowiedzialność nie jest tożsama z wkładem finansowym w sensie emocjonalnym. Czyli osoba nie tylko „płaci”, ale też ma gwarancję, że reszta kosztów ma sensowny poziom względem jej możliwości.
Model D: wspólny budżet plus prywatna kasa (przepis na spokój w codziennych decyzjach)
To nie tyle osobny sposób rozliczania, co warstwa nałożona na poprzednie modele. Wprowadza jasną granicę: jest część wspólna, z której finansujecie rodzinę, i jest część prywatna, której nie musicie uzasadniać na każdym kroku.
W praktyce wygląda to tak: ustalacie wpłatę do wspólnej puli. Reszta dochodu zostaje do dyspozycji osobistej, bez konieczności konsultowania wydatków codziennych. Oczywiście, jeśli kupujecie coś drogiego, warto mieć zasady informowania lub wspólnej decyzji. Ale codzienność przestaje być codziennym przesłuchaniem.
Ten model szczególnie dobrze działa, gdy różnice dochodów prowadzą do napięć. Daje osobom poczucie kontroli nad swoim życiem. I paradoksalnie zmniejsza liczbę konfliktów, bo rozmowy przestają dotyczyć drobiazgów.
Jak rozmawiać o podziale kosztów, żeby nie wpaść w tryb oskarżeń
Rozmowy o pieniądzach mają jedną cechę wspólną: łatwo w nich o ton, który zamiast wyjaśniać, atakuje. W jednym zdaniu może się zmieścić cała historia żalu. Dlatego warto złapać rozmowę za sposób prowadzenia, nie tylko za temat.
W moim domu sprawdziło się podejście „ustalamy zasady na przyszłość”, a nie „rozliczamy to, co było”. Kiedy siadasz do rozmowy, mówisz o tym, jak będzie. Dzięki temu nie chodzi o to, kto ma rację z wczoraj, tylko o to, jak uniknąć wczorajszego napięcia.
Pomaga też trzymać się faktów: dochody, prognoza kosztów, stałe opłaty, realne wydatki na jedzenie. Emocje da się uwzględnić, ale jeśli rozmowa zamienia się w ocenę charakteru, szanse na sensowne rozwiązanie szybko topnieją.
Formuły, które zwykle działają lepiej niż „powinieneś”
Gdy rozmawiacie o zasadach, używajcie języka propozycji i wpływu. Zamiast „ty nie dokładasz”, łatwiej powiedzieć: „żebyśmy mieli spokój, proponuję taki podział, bo X jest w granicach Y w naszym budżecie”. To nie jest miękkość dla miękkości. To przekierowanie rozmowy na konkret.
Jeżeli ktoś czuje się obciążony, warto zapytać nie o „dlaczego nie rozumiesz”, tylko o to, jak wygląda komfort w praktyce. Ile miesięcznie zostaje na osobiste wydatki po wpłacie do wspólnego budżetu. Dzięki temu zasada przestaje być karą, a zaczyna być systemem.
Rachunki i decyzje większego kalibru: zasady na rzeczy, które bolą
Życie rodzinne to nie tylko comiesięczne opłaty. Są też większe decyzje: remont, auto, wakacje, leczenie, a czasem zaskakujący rachunek, który pojawia się z zewnątrz. Gdy dochody są różne, to właśnie te wydatki potrafią rozniecić konflikt.
Warto więc z góry ustalić, jakie wydatki są „konsultowane wspólnie”, a jakie „każdy decyduje w swoim zakresie”. Nie chodzi o kontrolę. Chodzi o uniknięcie sytuacji, w której jedna osoba odkrywa, że to już zostało kupione, a druga właśnie dowiedziała się, że „to i tak miało być”.
Najprościej wprowadzić próg kwotowy. Na przykład: do X zł osoba decyduje samodzielnie, powyżej X odbywa się konsultacja z budżetem i planem płynności. Próg najlepiej ustalić realistycznie, bo inaczej będzie albo za często, albo wcale.
Ustalcie budżet płynności: fundusz na niespodzianki
W parze z różnicą dochodów fundusz awaryjny ma szczególne znaczenie. Nie dlatego, że jedna strona „nie poradzi sobie finansowo”. Dlatego, że niespodziewane wydatki uderzają w obie osoby, tylko w innej kolejności. Ktoś szybciej będzie musiał ciąć wydatki, ktoś później, ale napięcie i tak przyjdzie.
Praktyka jest prosta: tworzysz fundusz na nieprzewidziane sytuacje, np. łącząc środki w określonym procentowym wkładzie. Nawet małe kwoty co miesiąc robią różnicę. A gdy przychodzi rachunek za naprawę samochodu albo nagły problem zdrowotny, zdejmuje się go z emocjonalnej półki „czy teraz możemy?”.
W moim przypadku fundusz awaryjny okazał się nie tylko narzędziem finansowym, ale i narracją w rozmowie. Mniej było żalów, więcej konkretów. „Wzięliśmy z puli awaryjnej, bo tak ustaliliśmy” brzmi znacznie spokojniej niż „musimy jakoś to udźwignąć”.
Jak traktować przerwy w dochodach: urlopy, redukcję etatu, czasowe obniżenie pensji
W rodzinie czasem zmienia się nie tylko kwota, ale i dostępność pracy. Urlop, opieka nad dzieckiem, choroba, a nawet zmiana branży potrafią na chwilę obniżyć dochody jednej osoby. Dlatego zasady podziału kosztów muszą być elastyczne.
Jeśli stosujecie model procentowy, najprościej wprowadzić mechanizm aktualizacji na nowy dochód. Jeśli stosujecie stałą kwotę, warto zapisać wprost, co dzieje się przy spadku zarobków: korekta wkładów czasowo, a potem powrót do pierwotnego układu.
To ważne, bo inaczej system działa jak pułapka. Z zewnątrz wygląda na sprawiedliwy, ale w chwili kryzysu może zmienić się w źródło cierpienia. I właśnie w takich momentach w relacji pojawia się zrozumienie lub jego brak. Zasady powinny wspierać to pierwsze.
Dokumentujcie ustalenia: nie dla formalności, tylko dla spokoju
Brzmi nudno, ale działa. Najczęściej konflikt nie wynika z braku „dobrych chęci”. Wynika z braku wspólnej pamięci. Ktoś pamięta, że ustaliliście 50 na jedzenie, ktoś inny, że 60. Kiedy dochody są różne, różnice w pamięci potrafią brzmieć jak oskarżenie.
W praktyce wystarczy krótka notatka lub arkusz: model podziału, kategorie wydatków wspólnych, próg decyzji dużych zakupów, zasady funduszu awaryjnego i termin przeglądu budżetu. To nie musi być dokument na dziesięć stron. Wystarczy jasność na poziomie „co teraz”.
Możecie też ustalić rytm przeglądu, np. raz w miesiącu lub raz na kwartał. Przegląd nie ma być przesłuchaniem. Ma być szybkim sprawdzeniem, czy budżet idzie zgodnie z planem.
Technologia w praktyce: aplikacje, które potrafią uprościć życie
Jeśli lubisz gadżety i aplikacje, to masz szczęście, bo rynek daje narzędzia, które realnie pomagają. Nie chodzi o to, że aplikacja „naprawi relację”. Ona tylko zbiera dane, dzięki czemu rozmowa jest mniej w oparciu o pamięć, a bardziej o liczby.
Wspólne konto lub budżet w jednej aplikacji potrafią ograniczyć liczbę przelewów i tłumaczeń. Są też narzędzia do skanowania paragonów i przypisywania kategorii. To działa szczególnie dobrze, gdy jedno z was ma lepszą organizację, a drugie nie chce tracić czasu.
Ja przez pewien czas prowadziłem rozliczenia „na kolanie”, w arkuszu, i to jeszcze przed naszym wspólnym planem budżetowym. Problemem nie był brak wiedzy, tylko czas. Aplikacje dają przewagę, bo skracają czynności do minimum.
Jak ocenić, czy aplikacja ma sens
Najlepszym kryterium nie jest liczba funkcji. Jest nim to, czy oboje z was chce z niej korzystać. Jeżeli jedna osoba nie chce wprowadzać danych, a druga musi to robić za oboje, aplikacja zamieni się w kolejne źródło napięcia.
Warto też sprawdzić, czy aplikacja pozwala ustawić wspólny plan budżetu i mieć jasny podgląd na wydatki. Im mniej ręcznej roboty, tym lepiej.
Typowe pułapki i jak ich uniknąć
W praktyce najczęstsza pułapka to „myślę, że to drobne”. Wydatki drobne rosną, kiedy są codzienne i nieopisywane. Kiedy dochody są różne, drobne rzeczy bywają też pretekstem do oceny. Jedna osoba widzi, że „ty wydajesz”, druga, że „ja po prostu żyję”.
Druga pułapka to brak definicji „wspólne”. Jeśli raz kupujecie coś, raz traktujecie to jako prywatne, a raz jako wspólne, to w przyszłości pojawi się spór. Lepiej ustalić zasady od razu i trzymać je konsekwentnie.
Trzecia pułapka to brak kontroli nad dużymi wydatkami. Nagle remont, wahania cen, dłuższe leczenie i rachunki rosną. Jeżeli nie ma funduszu na awarie i progu konsultacji, konflikt jest tylko kwestią czasu.
Ostatnia pułapka to system, który nie uwzględnia zmian. Dochody się zmieniają, etat się zmienia, pojawia się dziecko, pojawia się choroba. Zasady powinny być na tyle elastyczne, żeby nie łamały relacji w trudniejszych miesiącach.
Tabela: jak wybrać model podziału do waszej sytuacji
| Model | Dla kogo | Mocna strona | Uważaj na |
|---|---|---|---|
| Procent dochodu | Gdy dochody są różne, ale przewidywalne | Proporcja względem możliwości | Zbyt wysoki procent w relacji do komfortu |
| Stała kwota | Gdy wolicie prostotę i jasne przelewy | Łatwo planować | Niewłaściwy poziom kwoty i brak mechanizmu korekt |
| Podział kategorii rachunków | Gdy jedna osoba lubi zarządzać konkretną kategorią | Odpowiedzialność jest „namacalna” | Różnice w realnych kosztach kategorii |
| Wspólny budżet + prywatna kasa | Gdy chcecie ograniczyć codzienne tarcia | Mniej dyskusji o drobnych wydatkach | Brak zasad na duże zakupy |
Przykład z życia: jak wyglądało nasze „przestawianie” systemu
Kiedy zaczęliśmy układać finanse, wydawało mi się, że damy radę „po prostu dzielić”. Dochody były różne, ale my wciąż myśleliśmy w kategoriach „jakoś to będzie”. Problem pojawił się po kilku miesiącach, gdy jedno z nas czuło, że w praktyce oddaje więcej, choć formalnie płaciło podobnie.
Zrobiliśmy wtedy szybki krok, który dziś wydaje się oczywisty. Spisaliśmy wydatki na trzy grupy: wspólne, osobiste i te mieszane. Potem policzyliśmy, ile realnie wydajemy, a nie ile nam się wydawało. I dopiero wtedy wybraliśmy model procentowy z prywatną kasą, bo to zmniejszało spory o codzienność.
Najważniejsze: nie próbowaliśmy stworzyć idealnego systemu na zawsze. Zapisaliśmy termin przeglądu po dwóch miesiącach. W praktyce po pierwszym kwartale wróciliśmy do procentów i skorygowaliśmy je o tyle, żeby nikt nie „zaciskał pasa”. To był moment, w którym rozmowa o pieniądzach przestała być obroną własnej racji, a stała się wspólnym planem.
Ustalcie wspólny język: słowa, które mniej gryzą
W rodzinnych finansach liczy się też słownictwo. Słowa typu „dopłata” mogą brzmieć jak ukryte poczucie wyższości, nawet jeśli nikt tak nie chce. Zamiast tego można mówić „wkład do budżetu wspólnego”, „udział w kosztach” albo „plan rodzinny”.
Zamiana języka nie rozwiązuje problemów sama z siebie, ale zmniejsza ryzyko, że rozmowa ucieknie w emocjonalny tor. W szczególności, gdy różnice dochodów są widoczne i łatwo o porównania.
Możecie też ustalić nazwę puli wspólnej. To brzmi zabawnie, ale działa. Gdy budżet jest „waszym systemem”, a nie „czyimś obowiązkiem”, łatwiej utrzymać współpracę.
Jak rozliczać wydatki jednorazowe: prezenty, uroczystości, wyjazdy
Wydatki jednorazowe mają osobliwą zdolność do dzielenia. Ktoś mówi, że „to standard”, ktoś mówi, że „to tylko dla ciebie”. A gdy dochody są różne, różnice w odczuciach rosną.
Najprościej wprowadzić zasadę: prezenty i uroczystości rodzinne konsultujecie w określonych widełkach albo pokrywacie z puli wspólnej, ale z ustalonym limitem na miesiąc lub kwartał. Jeśli ktoś chce kupić droższy prezent, finansuje różnicę z prywatnej kasy.
Wyjazdy też warto traktować jak projekt. Ustala się budżet, sposób finansowania i termin decyzji. Brak terminu często kończy się tym, że jedna strona dowiaduje się o planie w ostatniej chwili, już po wydaniu swoich pieniędzy. Wtedy nie ma miejsca na elastyczność.
Rola dzieci w podziale kosztów: transparentność bez przerzucania odpowiedzialności
Gdy w grę wchodzą dzieci, rośnie znaczenie przewidywalności wydatków: szkoła, zajęcia, wyprawka, zdrowie. To wszystko potrafi zmieniać miesięczny budżet tak, że jedna osoba z wyższym dochodem widzi tylko „rachunek do zapłaty”, a druga widzi „albo to, albo coś innego”.
Warto więc wprowadzić zasadę przejrzystości, ale bez wchodzenia w publiczne odczytywanie każdej faktury. Przejrzystość może oznaczać wspólny harmonogram wydatków i przypisanie ich do budżetu. Dzieci nie muszą wiedzieć o finansach w szczegółach, ale dorosłym powinno być jasno, z jakiej puli pochodzi co.
Jeśli jedno z rodziców pracuje mniej przez dziecko, to również powinno wpływać na podział. Wtedy podział kosztów jest wypadkową możliwości dochodowych i realnego czasu oraz obciążenia opiekuńczego. System ma być spójny z tym, jak funkcjonuje rodzina, a nie spisany na sztywno.
Co robić, jeśli jedna osoba odmawia ustalania zasad
Bywa, że jedna strona mówi: „po co to, i tak wiemy, że pomożemy”. Taka wiara bywa szczera, ale problemem jest to, że nie zawsze dotyczy przyszłych miesiąców. Gdy pojawi się kryzys, brak zasad staje się luką, do której wchodzą domysły.
Jeśli spotykasz opór, często warto zacząć od małego kroku. Nie od całego systemu finansów, tylko od jednej rzeczy: wspólnej listy wydatków, progu dużych zakupów albo stałej daty przeglądu budżetu. Małe usprawnienie daje dowód, że to nie jest kontrola, tylko ułatwienie.
Kiedy opór trwa, trzeba pamiętać, że brak zasad zwykle nie jest neutralny. To też jest decyzja, tylko nieuświadomiona. Decyzja, która ma konsekwencje, szczególnie przy różnicach dochodów.
Różne dochody to też różne ryzyka: zabezpieczcie się na przyszłość
Finanse w parze to nie tylko „ile mamy co miesiąc”. To także ryzyko: co jeśli ktoś straci pracę, zachoruje albo będzie musiał zmienić formę zatrudnienia. Przy różnicy dochodów ryzyko zwykle jest dzielone asymetrycznie.
Dlatego warto, by zasady obejmowały co najmniej dwie rzeczy: fundusz awaryjny i plan korekt wkładów. Nawet prosta zasada „w razie spadku dochodu wracamy do procentów po miesiącu” może zmniejszyć napięcie.
Jeśli rozważacie większe decyzje majątkowe, takie jak wspólne mieszkanie czy kredyt, to warto działać jeszcze ostrożniej i opierać się na konsultacji z profesjonalistami. Ale w codziennym życiu często wystarczy zacząć od prostych ustaleń w budżecie, żeby relacja była odporniejsza na stres.
Jak utrzymać system, gdy życie przyspiesza
Rodzina rzadko ma idealny rytm. Jednego miesiąca jest spokój, drugiego biegniecie między sprawami. System podziału wydatków musi działać w realnym tempie, a nie w planach na kartce.
Najlepszy sposób na utrzymanie zasad to rytm przeglądu i minimalny formalizm. Jeśli system wymaga co tydzień długiego rozliczania, szybko się rozpadnie. Jeśli wymaga krótkiej weryfikacji raz w miesiącu, ma szanse przetrwać.
Warto też pamiętać, że to nie jest projekt na wieczność. Ustalcie, że zasady przeglądacie, gdy zmienia się sytuacja: dochody, liczba osób w gospodarstwie, koszt opieki nad dzieckiem. Dzięki temu unikacie wrażenia, że ktoś „zmienił reguły w trakcie gry”.
Praktyczna checklista na start (żeby nie zderzyć się z rachunkami „na gotowo”)
- Ustalcie, co jest wspólne, a co prywatne, na poziomie konkretnych przykładów.
- Wybierzcie model: procent, stała kwota, podział kategorii albo wspólny budżet z prywatną kasą.
- Określcie zasady dużych wydatków: próg kwotowy i termin konsultacji.
- Wprowadźcie fundusz awaryjny i opis, skąd biorą się pieniądze na niespodzianki.
- Ustalcie datę przeglądu budżetu i sposób aktualizacji, gdy spadną dochody.
- Zapiszcie ustalenia w jednym miejscu, nawet jeśli to tylko krótka notatka.
Kiedy warto przestawić system: sygnały, że obecne rozwiązanie przestało działać
System dzielenia wydatków ma działać jak krawat: ma wyglądać prosto, ale ma trzymać. Jeśli widzisz, że podział zaczyna generować złość lub poczucie krzywdy, to znak, że coś w nim nie gra. Nie zawsze problemem jest sama matematyka. Czasem to zbyt wysokie wkłady w stosunku do komfortu albo brak korekt przy zmianach w dochodach.
Jeśli częściej niż kiedyś wracacie do tych samych sporów, a argumenty są coraz bardziej osobiste, to czas na przegląd. W praktyce najlepiej działa zasada: zmieniamy to, co jest w umowie, a nie to, co dotyczy charakteru.
W mojej perspektywie najlepsze rozwiązania to te, które dają obu stronom oddech. Nie chodzi o to, by maksymalnie „optymalizować” finanse. Chodzi o to, by codzienność była łatwiejsza niż spór.
Jak dzielić rodzinne wydatki, gdy dochody partnerów znacznie się różnią? w skrócie, ale z sensem
Najbardziej praktyczne podejście sprowadza się do prostej logiki: porządkujecie koszyki wydatków, wybieracie model finansowania wspólnego życia dopasowany do realiów, a potem dodajecie mechanizmy, które chronią przed niespodziankami i zmianami. Jeśli macie wspólny język, rytm przeglądu i granice dla dużych decyzji, pieniądze przestają być polem walki.
Nie trzeba udawać, że wszystko jest idealnie równe. Trzeba, żeby było uczciwie i przewidywalnie. Dobrze ustawiony system nie odbiera wolności, tylko ją zabezpiecza. A gdy dochody są różne, właśnie to potrafi najbardziej ułatwić życie codzienne, bez ciągłego liczenia w półmroku.
Jeśli zastosujesz jeden z opisanych modeli i podejdziesz do ustaleń jak do wspólnego projektu, łatwiej będzie utrzymać spokój nawet wtedy, gdy budżet dostaje niespodziewany cios. I wtedy to, co miało dzielić, zacznie działać jako podpora relacji.